
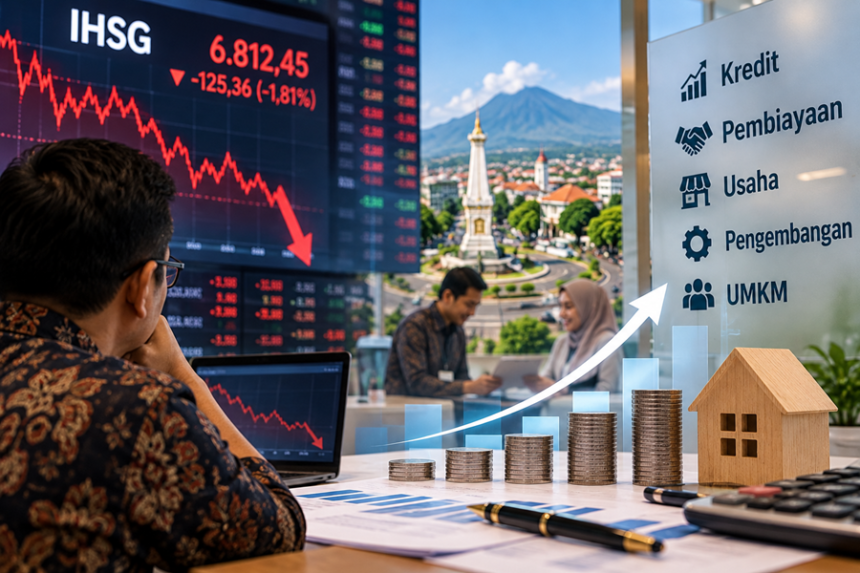
OPINIJATENG.COM – Kondisi keuangan nasional menunjukkan dua perkembangan yang patut dicermati masyarakat. Di satu sisi, pasar saham Indonesia mengalami tekanan cukup dalam sepanjang September 2026. Di sisi lain, penyaluran kredit perbankan justru terus meningkat. Situasi ini menjadi pengingat bahwa menjaga keuangan pribadi membutuhkan strategi yang tepat, terutama ketika ketidakpastian ekonomi global masih membayangi.
Sementara itu, penyaluran kredit perbankan pada Agustus 2026 tumbuh 13,65 persen secara tahunan, dengan total kredit mencapai Rp9.178 triliun. Perbedaan arah ini menunjukkan bahwa kondisi pasar modal dan aktivitas penyaluran kredit tidak selalu bergerak sejalan.
Pasar Saham Bergejolak, Masyarakat Perlu Lebih Cermat Mengelola Uang
Penurunan IHSG menjadi salah satu sinyal bahwa pasar keuangan sedang menghadapi tekanan. OJK mengaitkan volatilitas pasar saham pada September dengan meningkatnya ketegangan geopolitik dan kenaikan suku bunga global.
Bagi masyarakat yang berinvestasi di saham maupun reksa dana, kondisi tersebut dapat menjadi momentum untuk mengevaluasi kembali tujuan investasi, jangka waktu penempatan dana, dan kemampuan menanggung risiko.
Namun, pelemahan indeks saham tidak serta-merta berarti seluruh instrumen investasi mengalami penurunan yang sama. Kinerja setiap aset bergantung pada karakteristik dan risiko masing-masing.
Karena itu, keputusan investasi sebaiknya tidak hanya didasarkan pada pergerakan harga dalam jangka pendek. Investor perlu memahami produk yang dimiliki, menjaga diversifikasi portofolio, serta menghindari keputusan impulsif akibat kepanikan pasar.
Kredit Perbankan Tumbuh, Apakah Ini Pertanda Ekonomi Masih Bergerak?
Di tengah tekanan pasar saham, aktivitas penyaluran kredit perbankan justru memperlihatkan pertumbuhan.
OJK mencatat kredit perbankan tumbuh 13,65 persen secara tahunan pada Agustus 2026, meningkat dari 13,58 persen pada Juli 2026. Kredit investasi menjadi jenis pembiayaan dengan pertumbuhan tertinggi, yakni 25,11 persen. Sementara itu, kredit modal kerja tumbuh 11,45 persen dan kredit konsumsi meningkat 5,07 persen.
Kredit kepada usaha mikro, kecil, dan menengah (UMKM) juga mencatat pertumbuhan positif sebesar 2,32 persen secara tahunan.
Data tersebut memperlihatkan bahwa pembiayaan perbankan masih berjalan dan kebutuhan pendanaan usaha tetap ada. Meski demikian, pertumbuhan kredit tidak otomatis membuktikan bahwa seluruh pelaku usaha mengalami peningkatan omzet atau bahwa daya beli masyarakat telah menguat secara merata.
Bagi pelaku UMKM di Jawa Tengah, akses pembiayaan dapat membantu pengembangan usaha apabila digunakan secara produktif. Tambahan modal, misalnya, dapat dipertimbangkan untuk menambah kapasitas produksi, memperbaiki peralatan, atau memperluas pemasaran.
Sebaliknya, pinjaman yang tidak disesuaikan dengan kemampuan arus kas dapat menambah beban keuangan. Oleh sebab itu, perhitungan kebutuhan modal dan kemampuan membayar cicilan tetap menjadi pertimbangan utama sebelum mengajukan kredit.
Tiga Langkah Menjaga Keuangan di Tengah Ketidakpastian
Perkembangan pasar keuangan tersebut dapat menjadi pengingat bagi masyarakat untuk menata kembali kondisi keuangan rumah tangga.
1. Dahulukan dana darurat
Sebelum menambah investasi berisiko, pastikan kebutuhan pokok dan dana darurat mendapatkan perhatian. Dana ini dapat membantu menghadapi pengeluaran mendadak tanpa harus menjual aset investasi pada saat kondisi pasar sedang tidak menguntungkan.
2. Sesuaikan investasi dengan tujuan
Dana untuk kebutuhan jangka pendek sebaiknya tidak ditempatkan seluruhnya pada instrumen yang memiliki fluktuasi tinggi. Sebaliknya, investasi jangka panjang perlu mempertimbangkan toleransi risiko dan pemahaman terhadap produk yang dipilih.
3. Hitung kemampuan sebelum mengambil pinjaman
Pertumbuhan kredit perbankan tidak harus diikuti keputusan untuk berutang. Masyarakat perlu menghitung pendapatan rutin, kebutuhan rumah tangga, cicilan yang sudah berjalan, serta kemungkinan perubahan penghasilan. Pinjaman produktif dapat memberikan manfaat apabila perhitungannya masuk akal.
Ketidakpastian Global Masih Perlu Diwaspadai
OJK menilai sektor jasa keuangan Indonesia tetap stabil di tengah ketidakpastian geopolitik dan pengetatan kebijakan moneter global. Meski demikian, perkembangan ekonomi dunia masih menyimpan tantangan, termasuk potensi tekanan inflasi akibat konflik geopolitik dan kenaikan harga energi maupun pangan.
Bagi masyarakat Jawa Tengah, perkembangan tersebut relevan karena perubahan harga kebutuhan pokok, biaya transportasi, dan kondisi usaha dapat memengaruhi anggaran rumah tangga.
Karena itu, menjaga keuangan tidak cukup hanya dengan mencari instrumen investasi yang menawarkan keuntungan. Pengelolaan pengeluaran, kesiapan menghadapi kondisi darurat, dan keputusan mengambil kredit juga menjadi bagian penting dari ketahanan finansial.
Pada akhirnya, data OJK memberikan dua gambaran sekaligus: pasar saham sedang menghadapi tekanan, sementara penyaluran kredit perbankan masih tumbuh. Keduanya perlu dibaca secara proporsional, bukan sebagai alasan untuk panik atau mengambil risiko secara berlebihan.
Bagi masyarakat, langkah yang paling masuk akal adalah memahami kondisi keuangan sendiri, menentukan prioritas, dan mengambil keputusan berdasarkan kebutuhan serta kemampuan, bukan sekadar mengikuti tren pasar.